金价震荡加剧,商业银行密集收紧个人贵金属业务:一场理性回归的风暴
引言
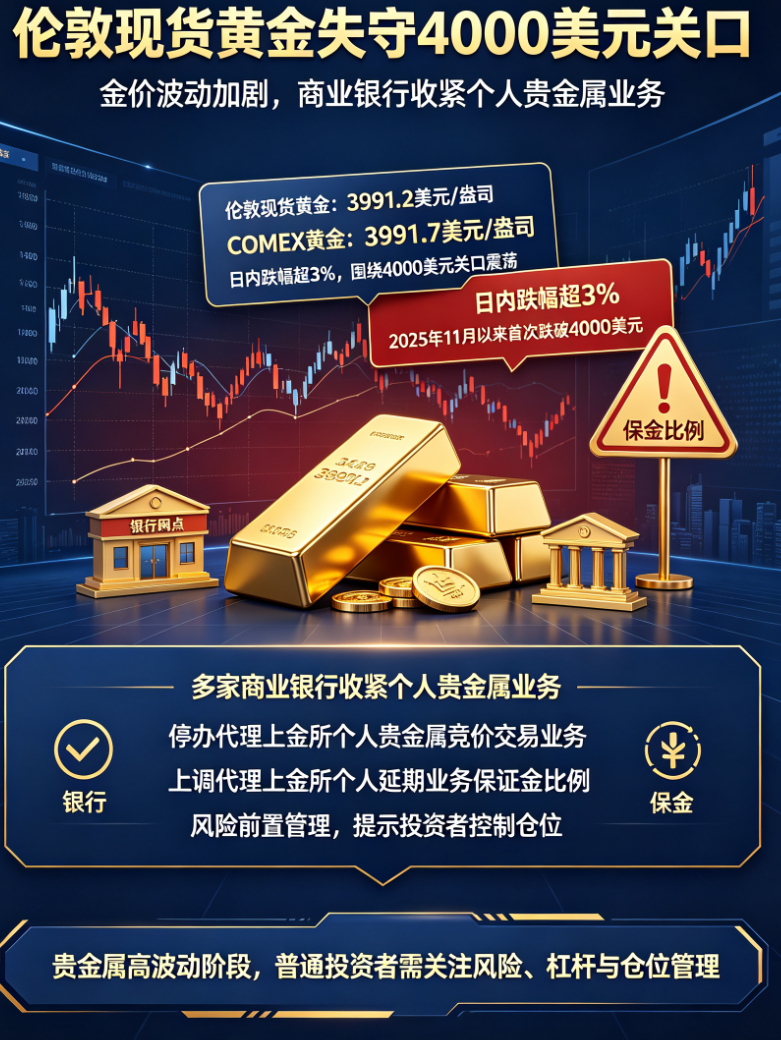
2026年7月20日,全球金融市场迎来一个极具象征意义的时刻——伦敦现货黄金价格跌破了4000美元/盎司的整数关口,这是自2025年11月以来的首次。截至发稿,伦敦现货黄金报3991.2美元/盎司,COMEX黄金报3991.7美元/盎司,金价在4000美元关口附近剧烈震荡,日内跌幅超过3%。这场突如其来的下跌,不仅让投资者措手不及,更引发了商业银行对贵金属业务风险管理的全面升级。

在金价波动加剧的背景下,6月以来多家商业银行纷纷收紧个人贵金属业务,包括停办代理上海黄金交易所个人贵金属竞价交易业务、进一步上调代理上金所个人延期业务保证金比例等。商业银行将风险前置管理,也向普通投资者发出了明确信号:关注市场波动、合理控制仓位,已成为当前贵金属投资的首要原则。
一、金价失守4000美元:原因与影响
1.1 多重因素共振下的金价下跌
黄金作为全球最重要的避险资产之一,其价格波动往往反映着全球宏观经济、地缘政治和金融市场的复杂变化。此次金价跌破4000美元,并非孤立事件,而是多重因素共同作用的结果。
首先,全球通胀压力的缓解是关键因素之一。经过各国央行持续的加息政策,主要经济体的通胀率已从高位回落,市场对避险资产的需求相应减弱。其次,美元指数的走强对金价形成了直接压制。作为国际黄金的计价货币,美元升值意味着以美元计价的黄金价格面临下跌压力。此外,全球主要央行,尤其是美联储,维持紧缩立场的预期进一步加强了市场对利率走高的担忧,这削弱了黄金作为无息资产的吸引力。
1.2 金价震荡对市场生态的系统性影响
金价的剧烈波动不仅影响了投资者的收益,更对整个金融市场生态产生了深远影响。对于商业银行而言,代理个人贵金属交易业务的风险敞口被迅速放大。一旦金价出现极端行情,客户可能出现保证金不足甚至穿仓的情况,从而给银行带来垫资风险和信用风险。这正是商业银行密集收紧相关业务的核心逻辑所在。
二、商业银行的应对:从“主动去杠杆”到“风险前置管理”
2.1 多家银行密集停办相关业务
面对日益复杂多变的贵金属市场,商业银行选择了主动“去杠杆”来筑牢风险缓冲垫。建设银行于6月25日发布公告,宣布将于7月24日日终清算时起关闭代理上海黄金交易所个人贵金属交易业务功能,涉及品种包括Au99.99、Au100g、PGC30g、Au、mAu、Ag等。
建设银行并非首家采取这一措施的银行。6月24日,工商银行宣布,自2026年7月24日日终清算时起,将停办代理上金所个人贵金属竞价交易业务。6月22日,广发银行发布公告,表示将于6月底全面停办代理上海黄金交易所个人贵金属交易业务,同时建议客户可选择黄金积存或黄金ETF等平替产品继续开展贵金属方面的投资。平安银行也在6月10日发布相关公告,明确将于2026年6月30日收盘清算后关闭代理上金所个人贵金属交易业务现货合约交易权限。
2.2 提高保证金比例:风险的硬约束
除了关停高风险业务,提高保证金比例、上调投资门槛也是近期许多银行防范贵金属业务风险的重要手段。中国银行于6月22日宣布,自6月24日收盘清算时起,将黄金延期合约的保证金比例乘数由666%调整为800%,由此黄金延期合约的客户保证金比例由99.9%调整至120%,白银延期合约的客户保证金比例也由99.96%调整为119.91%。
广发银行也在同一日发布公告,将黄金、白银延期合约的保证金比例分别由100%调整至140%。华夏银行则将部分代理个人贵金属延期交易保证金比例从35%调整至120%。这些调整并非孤立行动,而是商业银行体系的集体选择,反映了整个金融行业对高风险业务的一致态度的转变。
三、风险激增、合规趋严、战略转变:三重因素叠加的结果
3.1 市场风险:震荡行情下的信用危机
“商业银行密集收紧个人贵金属业务,是市场风险激增、合规要求趋严和银行自身战略收缩三重因素叠加的结果。”苏商银行特约研究员薛洪言向《中国银行保险报》记者表示。近期金价剧烈震荡,带有杠杆属性的延期合约极易导致客户保证金不足甚至穿仓,给代理银行带来垫资和信用风险。对于商业银行而言,这种风险的不可控性已经超出了其风险承受能力的合理边界。
3.2 合规监管:投资者适当性管理的升级
监管对投资者适当性管理日益严格,强调“卖者尽责、买者自负”,银行必须重新审视这类高风险业务与个人投资者风险承受能力的匹配度。近年来,监管部门多次发文要求金融机构加强投资者保护,明确金融产品的风险等级,并确保将其销售给适当的投资者。个人贵金属延期交易具有高杠杆、高风险的特点,与普通个人投资者的风险承受能力并不匹配,商业银行收紧该业务也是对监管要求的积极响应。
3.3 银行战略转型:从追求规模到注重质量
从银行自身发展来看,战略收缩高风险业务,聚焦主业,正成为行业共识。在利率市场化、金融科技冲击等背景下,商业银行越来越重视资本占用和风险调整后的收益。个人贵金属代理业务虽然能带来一定中间业务收入,但其风险成本和管理成本也在持续上升。银行选择主动收缩这一业务板块,有利于集中资源发展更具增长潜力和风险可控的核心业务。
四、投资者的应对:理性调整,寻找替代方案
4.1 关注波动,合理控制仓位
对于普通投资者而言,商业银行的风险前置管理是一次及时的提醒。在经历过去两年金价持续上涨的“盛宴”后,市场需要回归理性。金价波动的加剧意味着投资者需要更加关注自身风险承受能力,合理控制仓位,切勿盲目追涨杀跌。银行调整保证金比例,本质上是在要求投资者用更充足的自有资金来参与风险交易,以此降低杠杆带来的市场风险。
4.2 寻找替代产品:黄金积存与ETF
值得关注的是,多家银行在收紧贵金属业务的同时,也为投资者提供了替代产品。广发银行明确建议客户可选择黄金积存或黄金ETF或白银ETF等平替产品继续开展贵金属方面的投资。这些产品具有较低的门槛、更强的流动性以及更好的风险分散能力,更适合普通投资者进行资产配置。黄金积存具有“定投”的属性,能有效降低择时风险;黄金ETF则可以在二级市场交易,透明度高、流动性强,是参与贵金属投资的另一种理性选择。
五、未来展望:金价走向与银行业务调整的长期影响
5.1 金价短期震荡难改长期趋势
展望未来,金价走势仍面临较大不确定性。全球地缘政治风险仍未完全消除,各国央行的货币政策走向也存在变数。短期内,金价仍可能在4000美元附近震荡整理。但从长期来看,黄金作为重要避险资产的地位不会改变,全球经济增长动能减弱、通胀预期持续存在等因素仍为金价提供支撑。投资者应以长期视角看待黄金投资,而非过度关注短期波动。
5.2 银行业务调整的长期影响
商业银行不断收紧个人贵金属业务,将深刻改变个人投资者参与贵金属投资的渠道与方式。一方面,这有助于筛选出真正能够理解并承受贵金属投资风险的合格投资者;另一方面,也为金融市场的健康稳定发展创造了条件。对于银行而言,如何在风险可控的前提下,为投资者提供合规、透明、便捷的贵金属投资服务,将是未来需要持续探索的方向。
结语
金价失守4000美元,是市场风险出清的信号;商业银行密集收紧贵金属业务,是金融体系主动防范风险的体现。对于投资者来说,这次调整并非坏事——它让市场回归理性,让投资回归本真。在复杂的市场环境中,保持冷静、审慎决策、合理配置,才是实现资产保值增值的最终之道。
商业银行的风险管理措施已为市场敲响警钟,而作为普通投资者,更应关注自身风险承受能力,以理性、长期、稳健的态度参与任何高风险的投资活动。当黄金不再“金光闪闪”,投资人的光芒更需靠智慧与纪律来点亮。