解读贵金属市场波动:从“意大利金”现象谈起
关键词:意大利金;贵金属;供需关系;货币政策;地缘政治;投资分析
引言
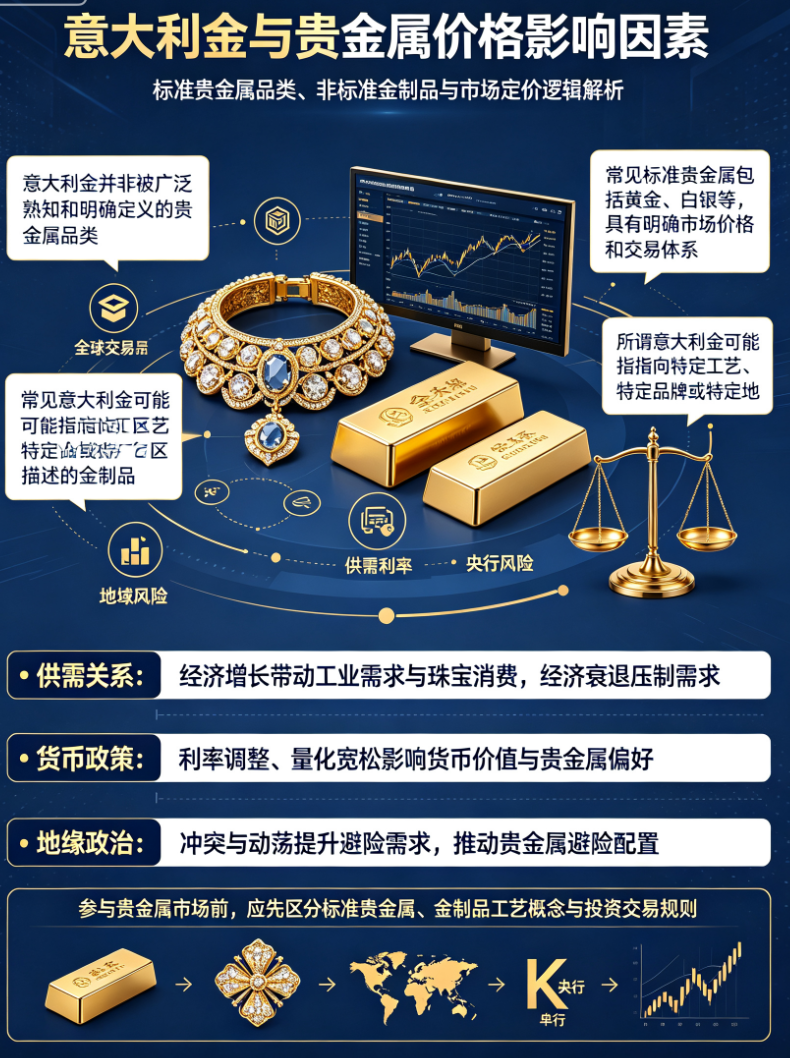
在贵金属投资领域,诸多非标准化的概念时常令初学者困惑。所谓“意大利金”便是一个典型例证——它并非国际通行的贵金属品类,而可能指向某类特定工艺、品牌或产地的金制品,其价值逻辑与标准黄金存在显著差异。抛开这些模糊的商业标签,真正决定贵金属价格波动的,是全球市场中的三大核心变量:供需关系、货币政策以及地缘政治风险。唯有深入理解这些宏观因素,投资者方能在信息杂音中保持理性,构建稳健的资产配置策略。

上图直观呈现了近年来贵金属价格的关键波动节点,下文将围绕三大因素逐一剖析。
一、供需关系:市场价格的基石
供需平衡是贵金属定价最基础也最直接的驱动力。从供给端看,全球矿产金年产量长期维持在约3500吨左右,主要产自中国、澳大利亚、俄罗斯等国。而再生金(回收金)的供应量则随金价起伏——当金价走高,回收活动加速,供给增加;反之则收缩。这种供给弹性有限,且矿山开采周期长,短期内难以快速响应价格信号。
需求端则更为复杂。黄金的消费结构大致分为珠宝首饰(约50%)、投资需求(约30%)及工业与央行储备(约20%)。当全球经济复苏强劲,居民收入增长推动珠宝消费,同时工业电子元件对银、铂等贵金属的需求上升,整体贵金属需求扩大,价格易涨难跌。例如,2023年印度婚庆季珠宝需求爆发,叠加中国市场的复苏,直接支撑了金价中期走势。相反,若经济衰退来袭,消费与工业需求同步萎缩,价格承压下行。这一逻辑在白银市场尤为明显——因其工业用途占比超过60%,经济周期对其价格的影响远大于黄金。
二、货币政策:流动性与信心的阀门
主要经济体的货币政策是贵金属市场的“无形之手”。以美联储为例,其利率决策通过实际利率、美元汇率及通胀预期三条路径传导至贵金属价格。当央行实施降息或量化宽松(QE)时,实际利率下降,持有无息资产(如黄金)的机会成本降低,资金从债券等生息资产流向贵金属。同时,宽松政策往往导致美元走弱,以美元计价的金价获得上行推动。反之,加息周期会吸引资金回流美元资产,压制金价。
值得关注的是,通胀预期本身也是关键变量。即便名义利率未变,若市场预期通胀持续攀升,实际利率依然走低,黄金作为传统抗通胀资产的价值凸显。2020年疫情后,全球央行大幅扩表,金价一度突破2075美元/盎司的历史高位,正是这一逻辑的集中体现。投资者应密切追踪央行的政策声明、利率点阵图以及通胀数据,这些信息往往预示着贵金属市场的中期方向。
三、地缘政治:避险情绪的价格放大器
地缘政治风险是贵金属价格短期剧烈波动的催化剂。战争、制裁、政权更迭或重大恐怖袭击等事件,会瞬间引发市场恐慌,投资者争先抛售股票等风险资产,涌入黄金、白银等传统避险港湾。这种“避险溢价”往往在事件初期迅速拉高价格,而后随着局势明朗或风险消退逐步回落。
典型案例包括:2022年俄乌冲突爆发后,金价在两周内从1800美元飙升至2070美元;2023年巴以冲突再度推升避险情绪,金价重返2000美元上方。此外,长期的地缘经济对抗(如中美贸易摩擦、中东产油国政权不稳定)也会持续扰动供应链,间接影响贵金属的工业需求预期。投资者需建立地缘政治事件的影响评估框架,区分短期冲击与结构性变化,避免因情绪驱动做出非理性交易决策。
结论
回到“意大利金”的话题,其模糊性恰恰提醒我们:在贵金属投资中,品牌、产地或工艺所附加的溢价,终究需要回归到贵金属本身的真实价值——即国际市场价格。而决定这一价格的,是全球供需的均衡、各国货币政策的博弈以及地缘政治的起伏。对于投资者而言,与其追逐概念,不如深耕上述三大变量,构建基于基本面分析的投资逻辑。正所谓,去伪存真,知微见著,唯有穿透表象,才能在波动的市场中把握真正的价值锚点。