老铺黄金业绩预警:金价回落与增长瓶颈下的“沽售”信号
关键词
老铺黄金;业绩预警;金价回落;招商证券;沽售评级
引言
2026年7月28日,招商证券国际发布研报,对老铺黄金(股票代码:XXXX.HK)发出强烈预警信号。报告显示,公司2026年第二季度业绩预期远逊于第一季度,且低于市场已下调的预期约10%。与此同时,国际现货金价已从高位回落逾20%,叠加线上线下渠道增长放缓,老铺黄金正面临多重重压。招商证券将目标价从730港元大幅下调至304港元,评级由“持有”或“买入”直接下调至“沽售”。这一评级变动牵动市场神经,折射出黄金珠宝行业在高基数、金价波动与需求疲软三重夹击下的严峻生态。
业绩预警:第二季度大幅低于预期
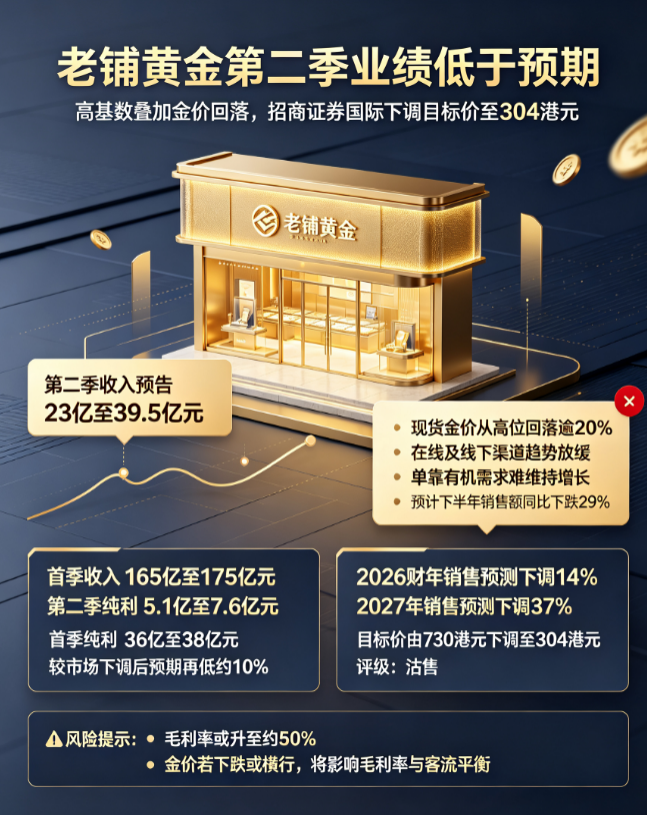
根据招商证券国际研报披露,老铺黄金预计2026年第二季度收入区间为23亿至39.5亿元,与第一季度165亿至175亿元的营收相比,出现断崖式下滑。更为严峻的是,第二季度纯利预计仅为5.1亿至7.6亿元,远低于第一季度的36亿至38亿元。即使考虑到季节性波动,如此剧烈的环比降幅仍令市场震惊。
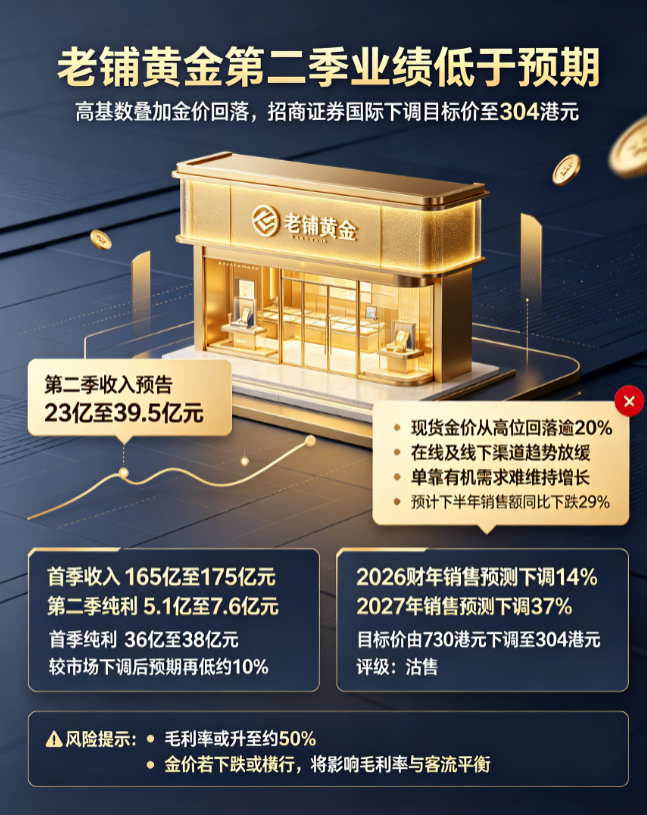
图为老铺黄金2026年第一、二季度关键财务数据对比,直观显示营收与净利润的剧烈落差。
招商证券指出,公司第二季度表现较市场已下调的预期再低约10%,意味着分析师此前已有所保守的预测仍然过度乐观。这一业绩“失速”并非孤立事件,而是黄金珠宝行业整体降温的缩影。在2025年高通胀与避险需求推动的金价大幅上涨期间,老铺黄金凭借品牌溢价与产品创新实现了爆发式增长。然而当金价从高位回落,前期透支的消费需求迅速退潮,公司遭遇了“预期差”与“基本面”的双重打击。
金价高位回落与增长困境
国际现货金价已从2026年初的历史高点每盎司约5300美元回落逾20%,至当前每盎司约4100美元。金价下行直接抑制了消费者的购买意愿——黄金珠宝兼具消费与投资属性,金价上涨时“买涨不买跌”心理驱动囤货需求;金价下跌则导致持币观望,抑制即时消费。招商证券指出,老铺黄金在线及线下渠道趋势均呈放缓态势,单靠有机需求已无法维持此前的增长轨迹。
更值得警惕的是高基数效应。2025年下半年,受美联储降息预期与地缘政治风险叠加推动,金价持续攀升,老铺黄金同期销售额创下历史峰值。进入2026年下半年,这一高基数将对企业同比增速形成巨大压制。招商证券预计,公司2026年下半年销售额将同比下跌29%。这意味着,即便下半年环比有所企稳,同比数据依然惨淡。
毛利率的双刃剑与两难抉择
尽管整体业绩承压,但老铺黄金第二季度毛利率或有所改善。研报指出,得益于早前高位提价(将前期金价成本转嫁给消费者)以及低价补货(在金价回落后以更低成本采购原材料),第二季度毛利率可能上升至约50%。这看似是一个积极信号,却暗藏更深的财务隐忧。
招商证券分析认为,若金价持续下跌或长期横盘,老铺黄金将面临一个典型的两难抉择:要么维持当前较高的毛利率水平,坚守定价策略,但这可能导致店铺客流进一步流失,消费者转向性价比更高的竞品;要么主动降价让利以吸引客流,但这会直接挤压利润空间,使毛利率从50%高位回落。无论选择哪条路,公司都难以在“保利润”与“保流量”之间找到平衡点。这种结构性的矛盾,正是招商证券大幅下调目标价的主要原因。
未来展望与投资建议
基于上述判断,招商证券国际对老铺黄金2026及2027财年的销售预测分别下调14%和37%,同时将毛利率预测调升5.5和6个百分点。表面看,毛利率上调似乎意味着盈利能力改善,但销售收入的下调幅度远大于毛利率的上调幅度,导致整体净利润预期显著恶化。最终目标价从730港元下调至304港元,跌幅超过58%,评级明确为“沽售”。
从行业视角看,老铺黄金的困境并非个例。中国黄金珠宝消费在2025年经历“补偿性增长”后,2026年进入理性回归期。金价波动加剧了消费节奏的不可预测性,而品牌商在提价与保量之间的博弈将贯穿整个调整周期。对于投资者而言,当前阶段应重点关注黄金珠宝企业的库存管理能力、渠道结构弹性以及金对冲策略的有效性。老铺黄金暴露出的问题是,一旦增长引擎从“金价涨+消费旺”切换为“金价跌+消费弱”,企业是否具备足够的抗周期性韧性。至少从招商证券的研报来看,答案并不乐观。
结语
老铺黄金的业绩预警是一面镜子,映射出黄金珠宝行业在周期拐点处的脆弱性。金价从高位回落、高基数效应、消费需求放缓三重因素叠加,使公司从高速增长骤然进入下行通道。招商证券的“沽售”评级并非危言耸听,而是基于财务数据与行业逻辑的审慎判断。对于投资者,需警惕金价持续下行可能引发的连锁反应——包括存货减值风险、渠道收缩压力以及品牌溢价稀释。在黄金的“光芒”暂时暗淡之际,等待市场出清与基本面企稳,或许是更理性的选择。