黄金价格高位震荡:突破2100美元后的市场逻辑与前景展望
摘要
2023年12月初,国际黄金市场迎来历史性时刻——纽约黄金期货与伦敦现货黄金双双突破每盎司2100美元关口,刷新历史纪录。然而,此后价格迅速回落,呈现高位震荡格局。本文从宏观货币政策、地缘政治风险、市场资金流向及技术面等多重维度,深度剖析本轮金价冲高回落的驱动因素,并探讨短期回调压力下的投资逻辑与中长期前景。分析认为,尽管美联储降息预期与避险需求为金价提供了长期支撑,但通胀韧性、美债供给高位及市场过度乐观的降息定价,使得短期内金价面临显著回调风险。
关键词:黄金价格、美联储加息、降息预期、避险需求、ETF资金流向
一、引言:历史新高的狂欢与冷静的回调
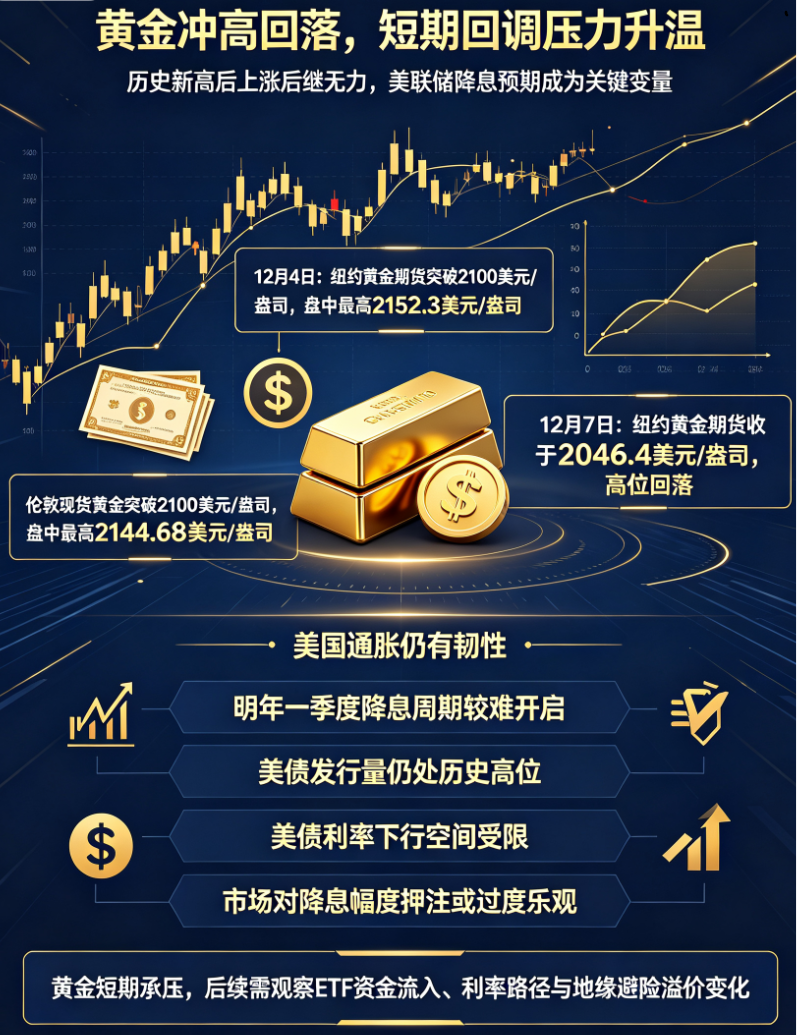
2023年12月4日,全球黄金市场为之一振。纽约黄金期货盘中最高触及2152.3美元/盎司,伦敦现货黄金最高触及2144.68美元/盎司,双双刷新历史峰值。这一突破性行情,既得益于市场对美联储政策转向的强烈预期,也受到地缘政治冲突持续发酵带来的避险资金涌入。然而,市场的兴奋并未延续太久。此后几个交易日,金价快速回落,截至12月7日,纽约商品交易所2024年2月黄金期价收于每盎司2046.4美元,较历史高点已回调逾100美元。这一“过山车”式的走势,引发了投资者对黄金后市走向的激烈讨论。

图1:近期国际黄金价格走势概览(数据来源:公开市场数据)
从图1中可以看出,金价在突破2100美元后迅速掉头向下,形成了典型的“冲高回落”技术形态。这种走势背后的逻辑,既包含短期获利盘的集中抛售,也反映出市场对美联储降息节奏的重新定价。
二、冲高的核心驱动力:降息预期与避险需求共振
2.1 美联储政策预期转向:从“更高更久”到“降息窗口”
金价本轮上涨的核心推手,在于市场对美联储货币政策转向的押注。2023年11月以来,美国通胀数据持续回落,10月CPI同比增速降至3.2%,核心CPI降至4.0%,均为2021年以来的最低水平。同时,劳动力市场出现降温迹象,非农就业增长放缓,失业率小幅上升。这些数据使得市场普遍预期美联储加息周期已近尾声,并开始将目光转向2024年的降息窗口。
芝加哥商品交易所(CME)的“美联储观察”工具显示,在12月4日前后,市场对美联储2024年3月降息的概率一度攀升至70%以上。降息预期的升温,直接压低了实际利率,削弱了美元资产的吸引力,从而为黄金提供了强劲的上行动力。
2.2 地缘政治风险持续发酵:避险资金持续流入
除货币政策因素外,地缘政治风险也在不断推升黄金的避险溢价。2023年第四季度,中东局势持续紧张,俄乌冲突未见缓和,全球贸易摩擦与地缘竞争加剧。在此背景下,各国央行持续增持黄金储备,推动全球央行购金量维持在历史高位。世界黄金协会数据显示,2023年前三季度,全球央行黄金净购买量已达800吨,远超往年同期水平。这种结构性需求为金价提供了坚实的底部支撑。
三、高位回落的深层原因:预期修正与资金获利了结
3.1 通胀韧性未消,降息时点可能推迟
然而,市场对降息节奏的乐观预期,可能过于超前。尽管美国通胀整体回落,但核心服务通胀仍具黏性,租金和医疗保健等分项并未显著下行。美联储主席鲍威尔在12月初的发言中明确表示,“现在宣布战胜通胀还为时过早”,并强调“如果合适,将进一步提高利率”。这番鹰派表态迅速给市场降温,降息概率随之下降。
瑞银全球财富管理首席投资总监海菲尔(Mark Haefele)对第一财经记者指出,市场对明年降息幅度的押注可能过度乐观。当前美国通胀仍存韧性,明年一季度开启降息周期难度较大,这限制了美债利率的下行空间,进而对金价形成压制。
3.2 美债供给压力持续,利率下行空间受限
另一个不可忽视的因素是美国国债的供给压力。2024年第一季度,美国财政部预计将发行大量中长期国债,以弥补财政赤字和偿还到期债务。在美联储缩表仍在进行的背景下,大量国债供给将推升收益率,进而对实际利率构成支撑。实际利率与黄金价格呈负相关关系,若实际利率无法显著下行,金价进一步上涨将面临阻力。
3.3 ETF资金流入未见持续,市场情绪有待巩固
值得注意的是,尽管金价创新高,但黄金ETF(交易所交易基金)的资金流入并未出现同步放量。根据世界黄金协会统计数据,2023年11月全球黄金ETF仍为净流出,投资者对实物黄金的持有意愿并未显著回暖。海菲尔强调,黄金的进一步上涨可能需要看到资金连续净流入黄金ETF,而当前这一条件尚未满足。缺乏ETF资金的持续支撑,意味着市场的买盘力量并不稳固,一旦获利盘涌出,价格容易快速回落。
四、短期展望:回调压力与支撑因素并存
4.1 交易层面:技术性回调压力仍在
从技术面来看,金价在突破2100美元后迅速回落,形成了“双顶”或“头肩顶”的潜在形态。若短期内无法重新站稳2100美元上方,则可能进一步下探2000美元心理关口。此外,市场投机性多头头寸已处于较高水平,一旦出现利空消息,多杀多的踩踏效应可能加剧回调幅度。
4.2 宏观层面:降息预期仍有演变空间
尽管短期回调压力较大,但中长期来看,黄金的上涨逻辑并未被完全破坏。美联储货币政策的拐点只是被推迟,而非消失。随着美国经济增速放缓、通胀进一步回落,2024年下半年开启降息周期的概率依然较高。届时,实际利率的下行将再次为金价提供上行动力。
此外,各国央行购金的趋势仍在延续。2023年全年央行购金量有望突破1000吨,这为黄金市场提供长期稳定的实物需求。全球去美元化浪潮、地缘政治不确定性,也使得黄金作为储备资产的战略地位持续被强化。
五、结论:短期谨慎,中长期乐观
综合来看,国际黄金价格在突破2100美元后迅速回调,是市场对美联储降息预期过度押注后的理性修正。短期内,通胀韧性、美债供给压力、ETF资金流入不足等因素将限制金价上行空间,投资者需保持谨慎。但从中长期维度看,美联储政策转向方向明确、央行持续增持黄金、地缘政治风险难以消退等基本面因素,仍为黄金提供了坚实的价值基础。
对于投资者而言,当前阶段不宜盲目追高,但也不必过度悲观。可以在金价回调整理过程中,关注2000美元附近的支撑力度,并结合通胀数据、美联储议息会议纪要以及ETF资金流向等信号,择机进行战略性布局。黄金作为避险资产和通胀对冲工具,在全球经济不确定性和货币政策转型期,仍将扮演不可替代的角色。
主要参考资料
- 纽约商品交易所黄金期货交易数据,2023年12月。
- 第一财经记者报道:瑞银全球财富管理首席投资总监海菲尔访谈,2023年12月。
- 世界黄金协会《全球黄金需求趋势报告》,2023年第三季度。
- 美联储公开市场委员会(FOMC)会议纪要及公开声明。