国际金价突破2000美元大关:贵金属“黄金时代”的序幕已启?
摘要
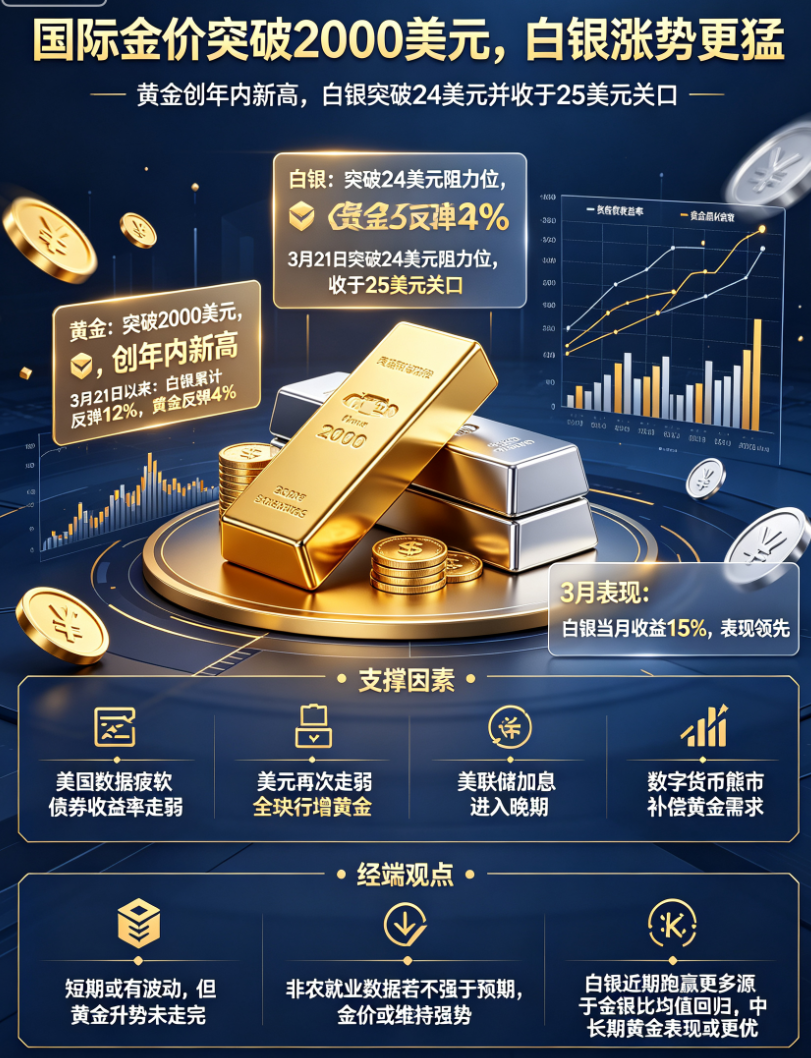
2023年3月21日以来,国际金价强势突破2000美元/盎司关口,创下年内新高。与此同时,白银价格涨势更为凌厉,一举突破24美元阻力位,收于25美元关口,当月累计反弹幅度超过12%。这一轮贵金属的集体爆发,引发了全球投资者的广泛关注。本文将从宏观经济背景、货币政策预期、市场供需格局等多维度切入,深度剖析黄金与白银此次联袂走强的驱动因素,并就其未来走势展开前瞻性分析。
引言
在全球经济复苏前景不明、主要经济体货币政策转向预期升温的背景下,贵金属市场再度成为资本追逐的焦点。近期,美国经济数据连续不及预期,债券收益率震荡下行,美元指数显著走弱,这些因素共同为非生息资产黄金与白银提供了强劲的上行动能。更引人瞩目的是,白银以15%的月度收益成为3月表现最佳的资产类别,其在贵金属板块中展现出的“加速度”引发了市场关于黄金与白银未来相对表现的热烈讨论。
贵金属全面爆发的宏观驱动力
疲软数据与政策预期转向
近期公布的美国经济数据呈现明显疲态。美国JOLTS职位空缺数与工厂订单数据均弱于市场预期,更为关键的3月ADP就业人数仅增加14.5万人,远低于预期的21万人和前值24.2万人。这些数据的持续走软,加深了市场对美国经济可能陷入衰退的担忧。

在这种悲观情绪主导下,市场对美联储未来政策走向的预期发生了显著转变。当前,市场定价美联储在5月加息25个基点的可能性已不足50%。更重要的是,美联储年底利率水平预计将比当前水平低约65个基点,这意味着市场已经开始定价美联储在年底前可能实施2至3次降息。这种政策预期的逆转,对黄金等非生息资产形成了根本性支撑。
美元走弱与黄金负相关性强化
从去年四季度开始,随着美国及欧洲通胀数据出现降温迹象,市场对主要央行加息的预期已经显著下降。美元指数从115附近的高位持续回落,累计跌幅超过10%。据数据显示,美元与黄金在过去60天的相关性接近-94%,这种高度负相关关系在当前市场环境下表现得尤为突出。当美元指数下行通道打开,以美元计价的黄金自然获得了强大的上行动能。
值得注意的是,尽管欧佩克+意外宣布大幅削减原油供应,可能引发新一轮通胀冲击,但市场参与者目前似乎更关注经济复苏前景,而非通胀压力。嘉盛集团资深分析师拉扎扎达指出,如果疲软的经济数据持续发酵,市场将更加确信美联储不会加快加息步伐。这种预期的强化,对黄金、白银等低收益及零收益资产构成了明确的利好信号。
白银“超车”背后的逻辑
白银在本轮贵金属行情中的表现异常抢眼,其走势特征与黄金既有共性又存在差异。从货币属性与工业属性两个维度来看,白银的双重属性决定了其价格波动特征更为复杂。
在历史上,经济衰退周期中贵金属进入多头行情的初期阶段,黄金表现往往优于白银。以2008年全球金融危机和2020年3月新冠疫情冲击为例,当时央行普遍采取宽松货币政策,黄金的货币属性被显著激发,而白银则因工业属性受到拖累,涨幅相对落后。
但当前市场呈现出一个新特征:白银在近期显著跑赢黄金。多位投资人士指出,这主要是因为此前欧美银行业危机期间白银遭遇了超跌,近期上涨本质上属于金银比(黄金与白银期货价格之比)的均值回归过程。这种修复性行情在短期内为白银提供了额外的上行动能。然而,从中长期视角来看,多数分析师认为黄金的整体表现或将更为稳定和优异。
降息预期下的黄金后市展望
技术面信号明确
从技术分析角度看,黄金目前的价格走势持续释放出进一步上涨的信号。3月初,黄金价格突破下跌楔形形态,迅速攀升至2000美元关口,并在该位置附近经历数周的盘整。值得注意的是,黄金在这一关键区域的下行空间始终有限,多头不断在重要支撑位,如1935美元及1960美元(2022年12月高点)附近积极介入。
随着金价成功突破2000美元大关,技术面为后续行情打开了想象空间。目前,市场重点关注两个关键高点:一是2022年3月创下的2070美元高点,二是2020年8月触及的历史最高纪录2075美元。如果金价能够有效突破这些关键阻力位,则意味着新一轮上涨趋势的确认。反之,若金价跌破1960美元支撑位,则本轮的看涨技术观点将面临挑战。
基本面支撑因素多维共振
从基本面来看,黄金后市仍有诸多支撑因素。首先,全球央行增持黄金的趋势仍在延续,各国央行对黄金储备的持续配置为市场提供了稳定的需求基础。其次,美元超发引发的通胀预期,使得更多投资者将黄金视为对抗货币贬值的有效工具。此外,数字货币市场的持续低迷也促使部分资金回流黄金,进一步丰富了黄金的需求来源。
展望未来,本周五即将公布的关键非农就业数据将成为影响短期金价的重要因素。如果该数据表现弱于预期,将进一步强化市场对美联储暂停加息乃至降息的预期,从而助力金价维持强势。即便短期内金价可能出现技术性回调,多数市场参与者认为,黄金的整体上升趋势并未完结。
结论
当前贵金属市场正处于多重利好因素共振的关键时期。美国经济数据疲软引发的衰退担忧、美联储加息周期进入尾声的预期、美元指数的持续走弱,以及全球央行购金需求的旺盛,共同构筑了黄金与白银价格上行的坚实基础。
从短期来看,金银比的均值回归过程为白银提供了额外的上行动能,白银在3月的出色表现即为明证。但从中长期投资角度来看,黄金凭借其更为纯粹的货币属性和更为稳定的避险需求,整体表现可能更值得期待。随着美联储政策转向的货币政策周期逐步明朗,黄金的“黄金时代”或许才刚刚拉开序幕。投资者在关注短期交易机会的同时,更需把握本轮贵金属牛市的长期投资逻辑。